
Vous employez des intérimaires et une question revient sur chaque mission : faut-il verser une prime de panier ? Elle n’est due que si un texte la prévoit. Son montant dépend du secteur et sa franchise de cotisations a des limites. La réglementation de la prime de panier tient en trois questions : le droit au versement, le montant à payer et le plafond d’exonération sociale.
Aucune loi n’impose un panier repas à tous les salariés. Le droit naît d’un texte, puis d’une situation de repas concrète. Vous devez donc vérifier deux choses : la règle qui vous engage, et les conditions réelles dans lesquelles votre intérimaire déjeune ou dîne.
Sans règle applicable, la participation de l’employeur aux frais de restauration reste en principe facultative. Plusieurs textes peuvent toutefois la rendre obligatoire, chacun selon ses propres conditions : une convention collective, un accord collectif, le contrat de travail, un usage d’entreprise ou un engagement unilatéral de l’employeur.
L’usage mérite votre attention. Une prime versée par usage d’entreprise ne peut pas être supprimée au seul motif que la convention collective ne la prévoit pas.
Premier cas : le salarié doit manger sur son lieu de travail à cause de l’organisation ou de ses horaires. C’est le cas en travail posté (des équipes qui se relaient sur un même poste) ou de nuit. L’indemnité couvre alors le surcoût qu’il supporte.
Deuxième cas : le repas pris sur un chantier ou hors des locaux. Ici, les conditions de travail doivent empêcher le salarié de rentrer chez lui ou à son lieu habituel de travail pour manger. Être affecté sur un chantier ne suffit pas, à lui seul, à ouvrir le droit à la prime.
Troisième cas : le déplacement qui impose de manger au restaurant, par ses circonstances ou par les usages de la profession. Cette situation est distincte du repas pris hors des locaux sans obligation de restaurant, et elle est indemnisée à part.
Travailler la nuit ou disposer d’une pause déjeuner ne crée pas, à lui seul, un droit à la prime.
Vérifiez aussi ce qui est déjà pris en charge. Un repas fourni ou déjà financé, par exemple par un titre-restaurant, doit être déduit pour ne pas payer deux fois le même repas.
Reste le cas des jours non travaillés. Une indemnité de frais professionnels suppose une dépense supplémentaire liée au travail. Son versement pendant des congés, un arrêt maladie ou un autre jour d’absence s’apprécie donc selon sa nature et le texte applicable.
Le montant ne se décrète pas : il se lit dans la convention et l’accord qui couvrent le poste. Le BTP fixe ses barèmes par territoire, d’autres branches lient le panier au travail de nuit ou à la durée de la vacation. À chaque secteur sa règle.
Dans le bâtiment et les travaux publics, aucun montant national unique n’existe. L’indemnité de repas dépend de la convention collective et de l’accord territorial applicables. En petits déplacements, elle ne se confond pas avec les autres indemnités prévues :
Ces règles se retrouvent dans les primes de panier et les barèmes régionaux détaillés dans notre guide des missions d’intérim de plombier.
Les accords régionaux donnent des montants très différents pour une même journée de chantier. Pour les ouvriers du bâtiment, comptez de 12 € à 14 € par repas selon le territoire en 2026, sous réserve des conditions d’attribution de chaque accord.
Avant d’appliquer un barème, vérifiez son champ territorial et sa date d’effet. Un accord d’Occitanie ne vaut que dans les départements qu’il vise, à partir du 1er mai 2026.
| Territoire | Indemnité de repas (ouvriers du bâtiment) | Texte et date d’effet |
| Savoie | 12,25 € | Accord du 16 décembre 2025, à compter du 1er janvier 2026 |
| Occitanie (départements concernés) | 13,20 € | Accord applicable à compter du 1er mai 2026 |
| Hauts-de-France | 14 € | Barème 2026 |
| Pays de la Loire | 12 € minimum | Barème à compter du 1er mars 2026 |
Dans le commerce de gros, l’IDCC 573 ne prévoit pas de panier systématique. Elle prévoit une indemnité de casse-croûte liée au travail de nuit. Elle est due dès 4 heures de travail entre 21 h et 6 h, sans condition d’ancienneté ni de statut particulier.
Dans la propreté, la prime de panier vaut 2 fois le minimum garanti pour les personnels effectuant au moins 6 h 30 sur la vacation. Elle n’est pas exonérée automatiquement. La restauration rapide, elle, combine titre-restaurant, prime de panier et repas sur place. Aucune de ces règles de branche ne fixe un montant national pour 2026.
Une fois le montant dû connu, une autre question se pose : quelle part échappe aux cotisations ? L’Urssaf fixe des limites par repas selon la situation du salarié. Elles ont augmenté au 1er janvier 2026.
Chaque limite correspond à une situation de repas précise, et non à un secteur. Vous devez donc rattacher chaque repas indemnisé à la bonne catégorie :
Service-Public publie le détail des plafonds d’exonération des frais professionnels en 2026, dont la limite de 7,50 € pour un repas pris sur le lieu de travail.
Ces limites plafonnent l’exonération. Elles ne fixent pas ce que vous devez verser. Une indemnité conventionnelle plus élevée reste due, mais elle n’est pas exonérée en totalité du seul fait de figurer dans un accord.
Le forfait repas n’est exonéré que s’il couvre un surcoût du repas lié à l’activité et sert bien à cet usage. L’arrêté du 4 septembre 2025 le distingue du remboursement de frais réellement engagés et justifiés.
Vous pouvez verser plus que la limite. La part qui dépasse peut être exonérée sur justificatifs, à condition d’établir la situation éligible. Sans cette preuve, toute l’allocation est soumise aux cotisations sociales dès le premier euro.
En grand déplacement en métropole, quand le retour quotidien au domicile est impossible, le barème Urssaf 2026 retient 21,40 € pendant les 3 premiers mois. La limite passe ensuite à 18,20 € jusqu’au 24e mois. Elle descend à 15,00 € au-delà, jusqu’au 60e mois. Côté impôt, une prime qui correspond réellement à des frais professionnels peut être exonérée d’impôt sur le revenu, mais ni son nom ni le respect du plafond social ne suffisent. Si le salarié opte pour les frais réels, l’administration fiscale lui demande de déclarer ces allocations, puis de déduire ses dépenses justifiées.
Votre intérimaire roumain a droit au même traitement que vos salariés pour ses repas. Ce principe d’égalité se combine avec un partage des rôles précis entre notre agence et votre entreprise.
La rémunération d’un intérimaire ne peut être inférieure à celle d’un salarié permanent de même qualification, au même poste, dans l’entreprise utilisatrice. Les primes et les accessoires de salaire sont inclus. Cette égalité s’applique concrètement à trois niveaux :
Si votre entreprise attribue des titres-restaurant, les mêmes règles s’appliquent aux intérimaires présents dans vos murs.
L’entreprise de travail temporaire est l’employeur de l’intérimaire. Elle rédige le contrat de mission, verse la rémunération et remet le bulletin de paie. Votre entreprise, elle, répond des conditions de travail pendant la mission, notamment du travail de nuit.
Pour une paie juste, vous nous transmettez la règle applicable au poste et les faits utiles : horaires, chantiers, déplacements, repas déjà fournis. Le contrat de mise à disposition doit être signé par écrit au plus tard 2 jours ouvrables après la mise à disposition. Le contrat de mission est transmis au salarié dans le même délai.
Le contrat de mission précise la rémunération et les primes. Dynamic-interim conseille de vérifier les primes de panier applicables à chaque mission, car elles dépendent du poste et peuvent changer d’une mission à l’autre.
Ce contrat ne crée pas à lui seul une indemnité pour chaque journée travaillée. Examinez la convention, les accords, vos règles internes et les conditions réelles de restauration. Un accès effectif à votre restaurant d’entreprise ou à des titres-restaurant ne se remplace pas mécaniquement par une prime équivalente : vérifiez d’abord l’accord applicable et les modalités de l’avantage.
Une prime bien attribuée peut encore coûter cher si elle est mal inscrite. Tout se joue sur trois points : la nature de la somme, sa présentation sur le bulletin et les preuves que vous conservez.
L’intitulé « prime de panier » ne dit rien de sa nature. Un remboursement de frais de repas se distingue d’un complément de salaire, qui supporte les cotisations correspondantes.
Selon la Cour de cassation, une prime forfaitaire compensant le surcoût d’un repas lié au travail posté, de nuit ou à des horaires atypiques peut constituer des frais professionnels, même sans justificatif de chaque repas. À l’inverse, une prime qui rémunère une contrainte du poste peut être un complément de salaire. Le traitement en paie suit une séquence en quatre temps :
La qualification vient donc toujours avant le choix du régime social. Elle conditionne aussi le calcul du brut, que décrit notre guide du salaire minimum en intérim.
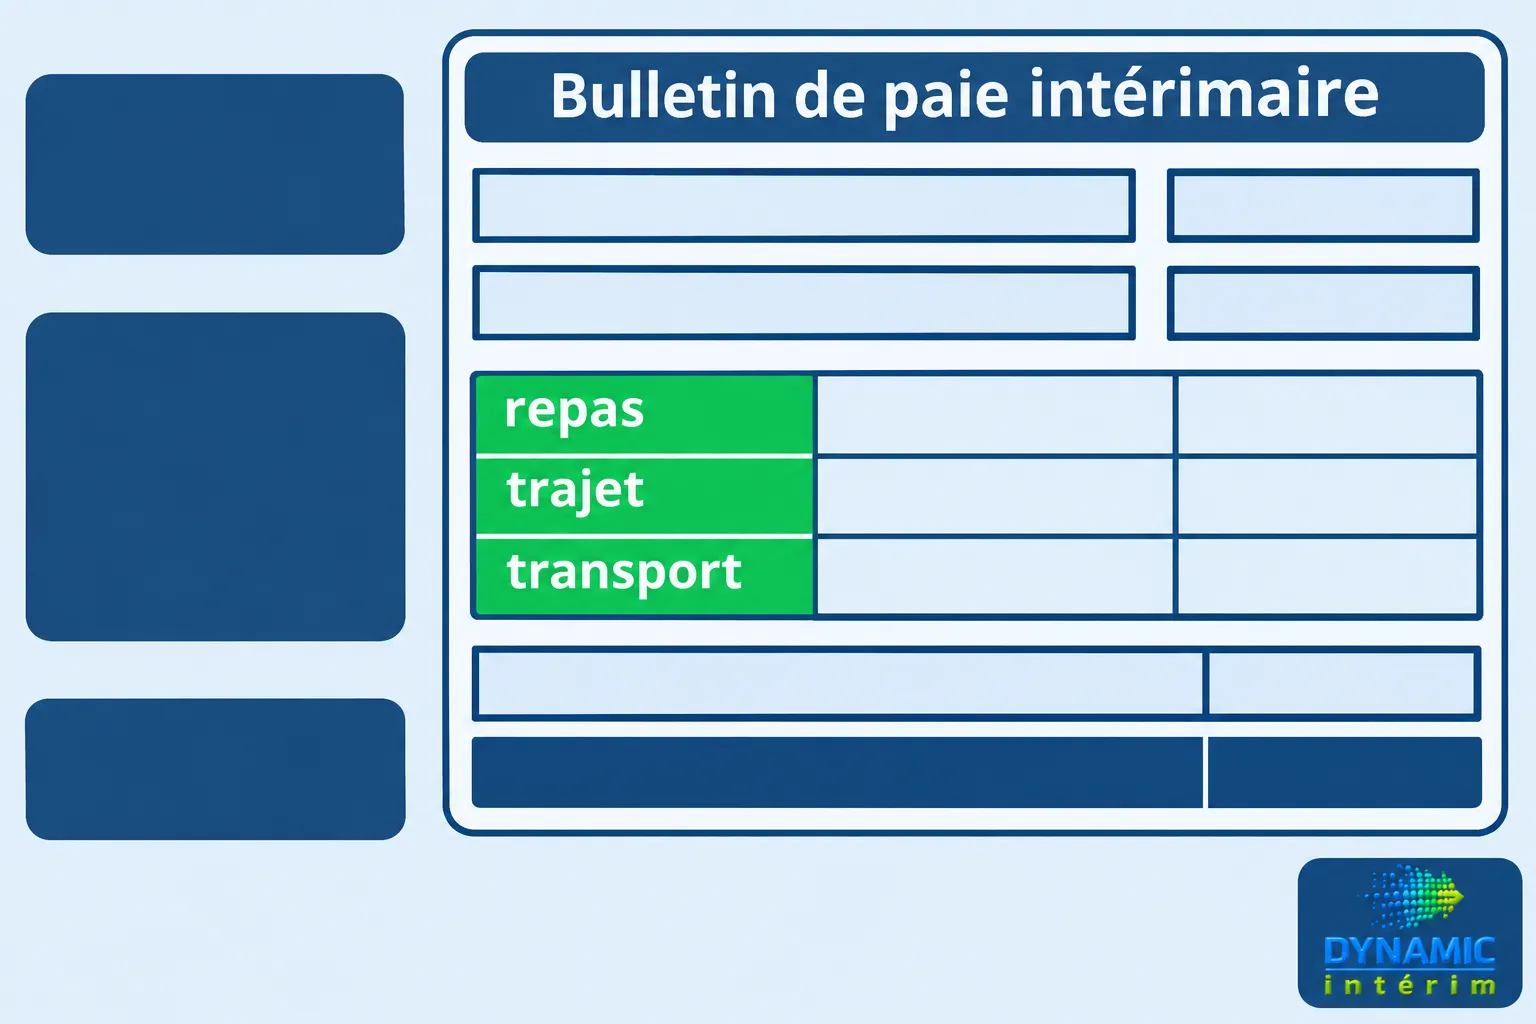
L’article R. 3243-1 du Code du travail exige que le bulletin mentionne la nature et le montant des accessoires de salaire soumis à cotisations. Il en va de même pour les autres versements et retenues de la période.
Pour les petits déplacements, notamment en intérim et dans le BTP, l’Urssaf demande des lignes distinctes pour le trajet, le repas et le transport. Son barème 2026 fixe des limites quotidiennes selon la distance aller-retour. Il ne constitue pas une prime de repas supplémentaire.
| Distance aller-retour | Limite quotidienne Urssaf 2026 |
| 5 à 10 km | 3,00 € |
| 10 à 20 km | 6,10 € |
| 20 à 30 km | 9,10 € |
| 30 à 40 km | 12,10 € |
| 40 à 50 km | 15,20 € |
| 50 à 60 km | 18,20 € |
| 60 à 70 km | 21,20 € |
| 70 à 80 km | 24,20 € |
| 80 à 90 km | 27,30 € |
| 90 à 100 km | 30,30 € |
Gardez les accords applicables, les plannings, les pointages, les affectations de chantier et les justificatifs de déplacement. Ces pièces permettent de contrôler les repas éligibles puis de défendre l’exonération devant l’Urssaf. Sans preuve, un versement sur des jours non travaillés, une mauvaise catégorie de repas ou un cumul injustifié peut entraîner une correction des déclarations, voire un redressement.
Le Code du travail prévoit une amende de 3 750 € si la rémunération minimale de l’intérimaire n’est pas respectée. La même amende vaut si le contrat de mise à disposition omet des éléments de rémunération. En récidive, les peines atteignent 6 mois d’emprisonnement et 7 500 € d’amende, sans s’appliquer automatiquement à chaque panier contesté.
Pas forcément. L’administration fiscale range les primes de panier parmi les allocations forfaitaires dont le bon usage peut être présumé, dans les limites prévues. Une prime qui correspond réellement à des frais professionnels peut donc être exonérée d’impôt sur le revenu. Son nom ou le seul respect d’un plafond social ne suffit pas.
Non, selon l’arrêté du 4 septembre 2025. Une seule indemnité de repas peut être déduite quand plusieurs situations se présentent pendant la même période de travail. Plusieurs repas ne créent pas automatiquement plusieurs primes. Les indemnités de petits déplacements et de repas ne s’additionnent pas non plus sans vérifier leur objet.
L’article L. 3245-1 du Code du travail fixe à trois ans le délai pour réclamer un salaire. Ce délai ne s’applique pas sans examen à une prime qui n’est qu’un remboursement de frais. Sa nature doit donc être établie d’abord.
Oui. Elle s’ajoute à la prime de nuit conventionnelle, qui vaut 10 % du salaire réel pour le travail habituel de nuit. Le taux monte à 25 % pour le travail exceptionnel de nuit.
Une réponse ministérielle du 24 février 2026 rappelle que cette obligation dépend notamment de deux conditions. L’établissement doit être ouvert à la clientèle au moment du repas, et le salarié doit être présent à ce moment. L’employeur fournit alors le repas ou, à défaut, verse une indemnité compensatrice.
Vous cherchez un partenaire fiable ou des travaux en sous-traitance ? Ciblez par métier et zone, vérifiez les profils et...
En lire plus
Travailleurs isolés dans le BTP : découvrez quand un intérimaire peut travailler seul sur un chantier, vos obligations de sécurité...
En lire plus
Waiter, réceptionniste : renforcez votre équipe Hospitality avec des intérimaires roumains sélectionnés et intégrés. Découvrez comment recruter.
En lire plus